Rodičovská sníží příjem o desítky tisíc. Jak připravit rodinný rozpočet předem?
22. října 2026
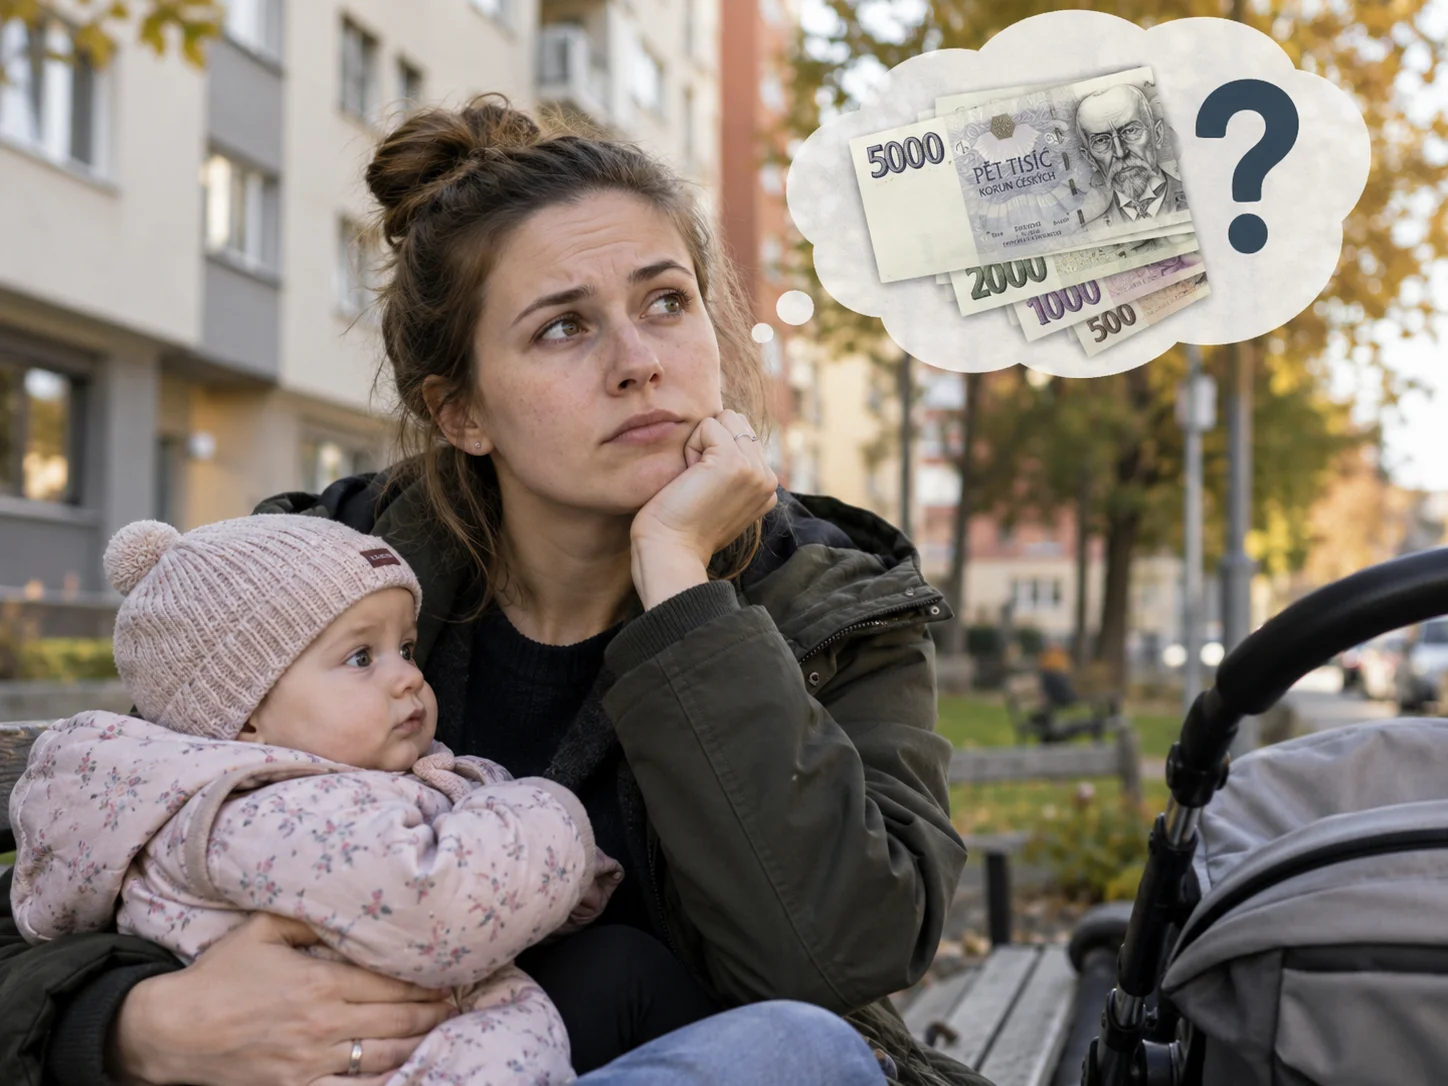
Vlastní bydlení, cestování, svatba nebo děti. O některých životních cílech víme dlouho dopředu, přesto je často začínáme finančně řešit až ve chvíli, kdy jsou těsně před námi. U rodičovství přitom může několik let přípravy znamenat velký rozdíl pro rodinný rozpočet během rodičovské dovolené.
Nejde o to mít před narozením dítěte našetřené statisíce a čekat na „ideální chvíli“. Jde o to, aby příchod dítěte neznamenal strach z každého většího výdaje, rušení investic nebo výrazné omezení životního standardu. O financích před narozením dítěte jsme se podrobněji bavili také v podcastu Budeme rodiče!.
Z plného příjmu na rodičovský příspěvek
Aktuální výše rodičovského příspěvku činí 350 000 Kč. Pro děti narozené od roku 2027 se částka zvýší na 400 000 Kč. U jednoho dítěte je nutné příspěvek vyčerpat nejpozději do jeho 3 let. Pokud má maminka nárok na peněžitou pomoc v mateřství a rodičovský příspěvek následně čerpá přibližně 30 měsíců, odpovídá 400 000 Kč v jednoduchém modelu částce zhruba 13 300 Kč měsíčně.
Pro srovnání: podle dat Českého statistického úřadu dosahovala v roce 2025 průměrná hrubá mzda žen ve věku 25–29 let 44 384 Kč a u žen mezi 30–34 lety 47 724 Kč.
Rozdíl mezi pracovním příjmem a příjmem během rodičovské tak může být značný. A přichází právě v období, kdy do rodinného rozpočtu vstupuje nový člen a s ním i nové výdaje. Pokud zatím nemáte jasno v tom, kolik vaše domácnost každý měsíc skutečně stojí, může pomoct článek Jak sestavit rodinný rozpočet – aneb kam vám mizí peníze.
Co kdybychom se na rodičovskou připravovali stejně jako na vlastní bydlení?
Představme si Janu a Petra. Janě je 21 let, Petrovi 24. Dítě zatím neplánují, ale vědí, že by chtěli založit rodinu nejpozději do Janiných 30 let.
Nechtějí během rodičovské přestat cestovat, rušit dlouhodobé investice ani každý měsíc řešit, zda si mohou dovolit nečekaný výdaj. Proto si stanovili, že by k rodičovskému příspěvku chtěli mít dalších 15 000 Kč měsíčně ze svého investičního portfolia.
| Modelový cíl | Hodnota |
| Doba čerpání | 30 měsíců |
| Dodatečný příjem | 15 000 Kč měsíčně |
| Potřebná částka | 450 000 Kč |
| Doba do cíle | 9 let |
| Bez zhodnocení | cca 4 200 Kč měsíčně |
| Při modelovém zhodnocení 7 % p. a. | cca 3 000 Kč měsíčně |
Právě tady je dobře vidět, jak velkou roli při finančním plánování hraje čas. Čím dříve se na budoucí životní cíle začneme připravovat, tím menší částku jim zpravidla musíme každý měsíc věnovat. Podrobněji princip času a zhodnocení vysvětlujeme v článku Ze dvou tisíců na milion – aneb jak funguje složené úročení?. Proto nemusí být největší výhodou mladých lidí vysoký příjem. Naopak je to čas.
Rodičovská jako součást finančního plánu
Při finančním plánování s klienty neřešíme jen důchod nebo vlastní bydlení. Bavíme se i o životě, který chtějí žít za 5 nebo 10 let. Pokud mezi jejich cíle patří rodina, můžeme už dnes propočítat, jaký příjem by během rodičovské chtěli mít, jak velký rozdíl bude potřeba pokrýt z vlastních prostředků a kolik je potřeba začít pravidelně odkládat.
Právě tak funguje i náš finanční plán – jednotlivé cíle neřešíme odděleně, ale propojujeme je podle toho, kdy budete peníze potřebovat a jak má váš život v budoucnu vypadat. Investiční portfolio následně nastavujeme podle doby, která do plánovaného čerpání zbývá, a s přibližujícím se cílem upravujeme i jeho rizikovost.
Cílem není naplánovat rodičovství na konkrétní měsíc. Život se podle tabulek nechová. Cílem je vytvořit si finanční prostor, díky kterému jednou nebudou o podobě rodičovské rozhodovat peníze.
Ať už se na rodičovství připravuje pár společně, nebo si žena vytváří vlastní finanční rezervu sama, důležité je především začít včas. Příprava na rodičovskou může být finančním cílem stejně jako vlastní bydlení, cestování nebo důchod. Čím dříve tento cíl do svého finančního plánu zařadíme, tím větší svobodu si můžeme do budoucna vytvořit.
Modelový výpočet počítá s pravidelnou měsíční investicí, horizontem 9 let a průměrným zhodnocením 7 % p. a. po odečtení poplatků. Budoucí výnos není garantován a skutečná hodnota investice může v čase růst i klesat.
Blog
Související články
Srozumitelně vysvětlujeme témata, která ovlivňují tvoje peníze, rozhodování i budoucnost.
5. října 2026
DIP vs. penzijní spoření v roce 2026: Co se více vyplatí?
Na první pohled může DIP působit jako modernější náhrada penzijního spoření. Ve skutečnosti ale nemusíte vybírat jen jedno. Každý produkt nabízí ně…
Číst článek
27. srpna 2026
Kdo dnes vlastní majetek v Česku? Proč je bydlení pro mladé méně dostupné
Vlastní dům, úspory a něco stranou na důchod. To, co poválečné ročníky považují za samozřejmost, je pro mladé nedosažitelná utopie. Bydlení je draž…
Číst článek